障がい者転職を検討中の方必読!
絶対に読むべき必読記事
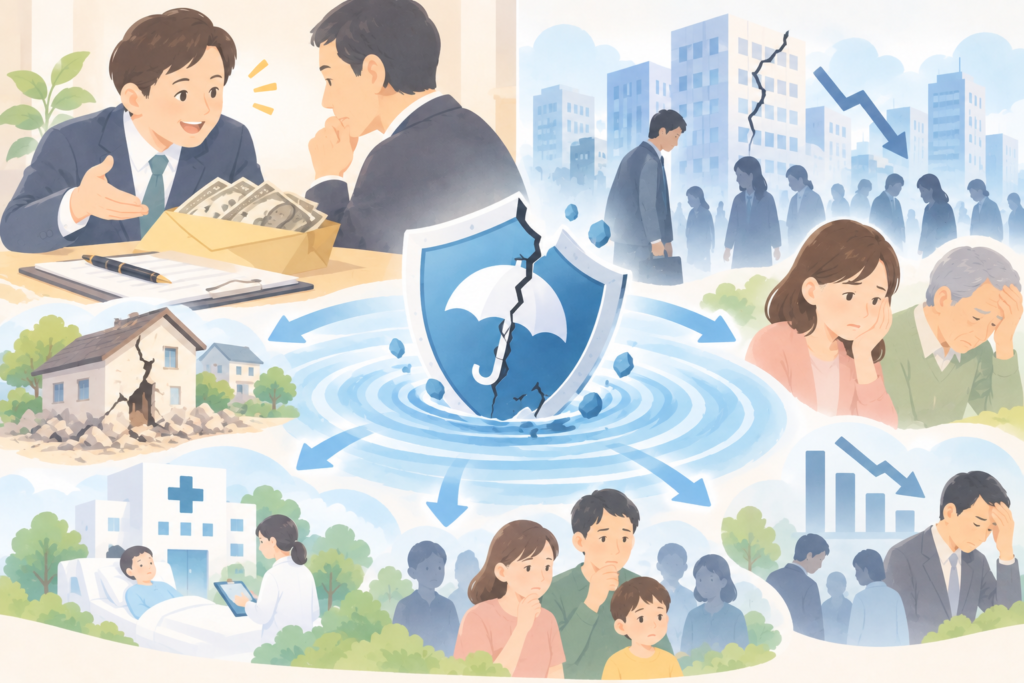
損害保険業界では、保険金の不正請求や保険料の調整行為などをきっかけに、保険会社や代理店の業務のあり方が大きく見直されています。
問題の発端となったのは、自動車の修理をめぐる保険金の不正請求でした。
そこから、保険会社と代理店との関係、保険料をめぐる競争のあり方、保険商品の販売方法など、業界が抱えていた構造的な課題にも注目が集まりました。
こうした問題を受けて、2026年6月には改正保険業法が施行され、代理店や保険会社に求められる体制整備などが強化されています。
本記事では、問題が起きた背景から法改正の内容、業界の取り組み、今後の影響まで、できるだけ分かりやすく解説します。
問題の発端
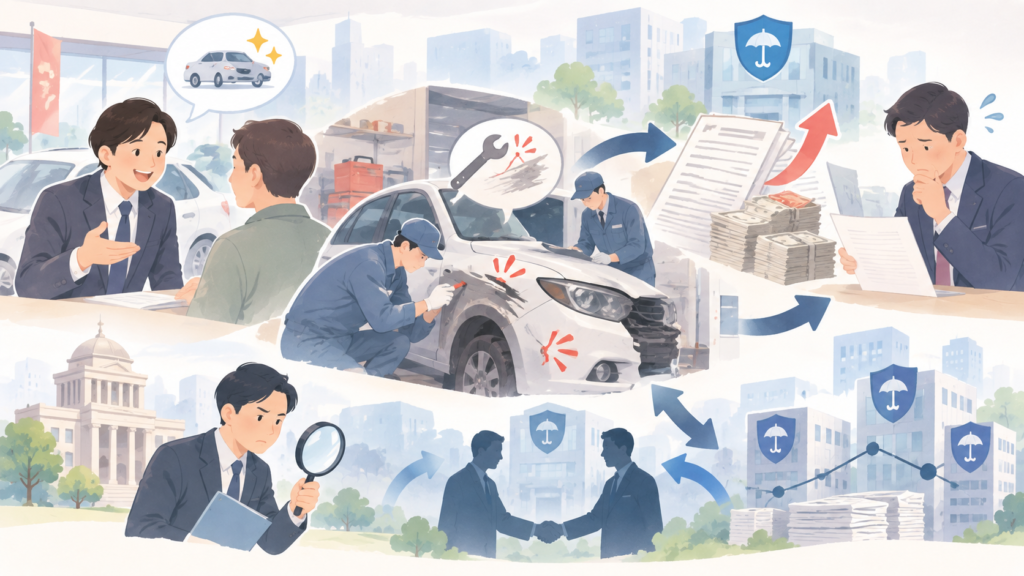
一連の問題で大きなきっかけとなったのが、中古車販売・修理会社だったビッグモーター(現・BALM)をめぐる保険金の不正請求問題です。
修理工場で車に新たな傷をつけたり、必要性の低い修理や部品交換を行ったりして、保険会社に修理費を水増しして請求するなどの不正が確認されました。
ビッグモーターは損害保険代理店でもあり、保険会社との関係も問題となりました。
金融庁の調査では、保険会社からの出向者がいたことや、損害の確認を簡略化する仕組みが使われていたことなど、保険会社側の対応にも問題があったとされています。
さらに、同じ時期に大手損害保険会社による保険料の調整行為も問題になりました。
企業向けの大規模な保険契約などをめぐり、複数の保険会社が契約前に保険料などを調整していた事例が確認され、金融庁は2023年12月、大手4社に業務改善命令を出しました。
つまり、問題は一つの不正だけにとどまらず、保険会社と代理店、そして保険会社同士の競争のあり方まで広がっていったのです。
業界全体の構造が問題に
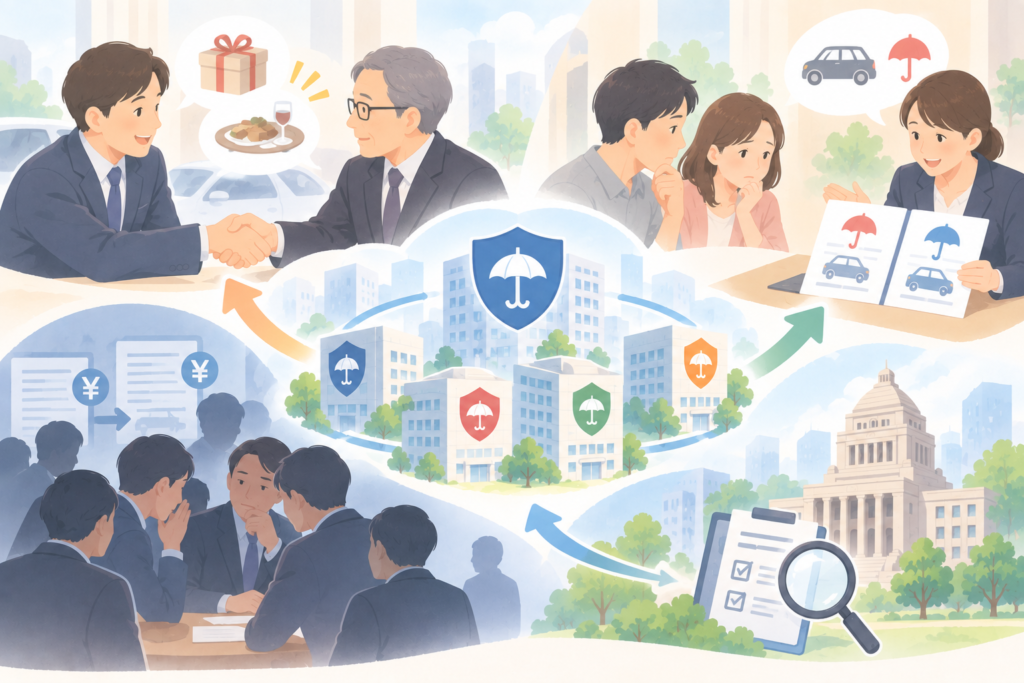
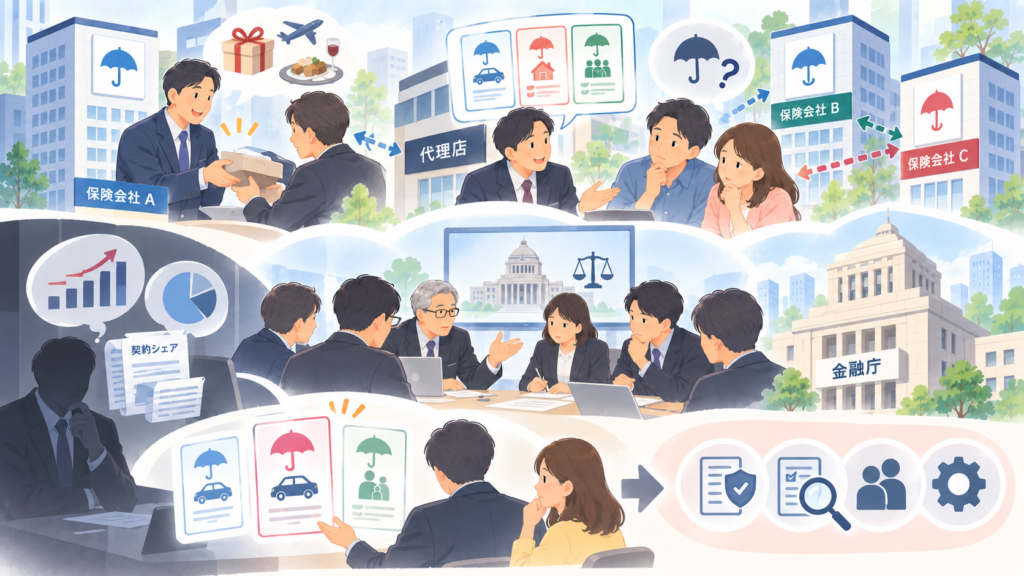
こうした問題をきっかけに、保険会社と代理店の関係にも注目が集まりました。
たとえば、保険会社から代理店への便宜供与などが、保険商品の販売や契約シェアに影響していないかという問題です。
また、複数の保険会社を扱う「乗合代理店」では、顧客にとって本当に適した商品ではなく、代理店側の事情によって特定の商品が勧められることがないかという点も課題になりました。
金融庁の有識者会議などでは、こうした問題を含めて、損害保険業界の構造的な課題と競争のあり方が議論されました。
大切なのは、単に「不正をした人を処分する」というだけではなく、不正や不適切な営業が起こりにくい仕組みそのものをつくることです。
改正保険業法で何が変わった?
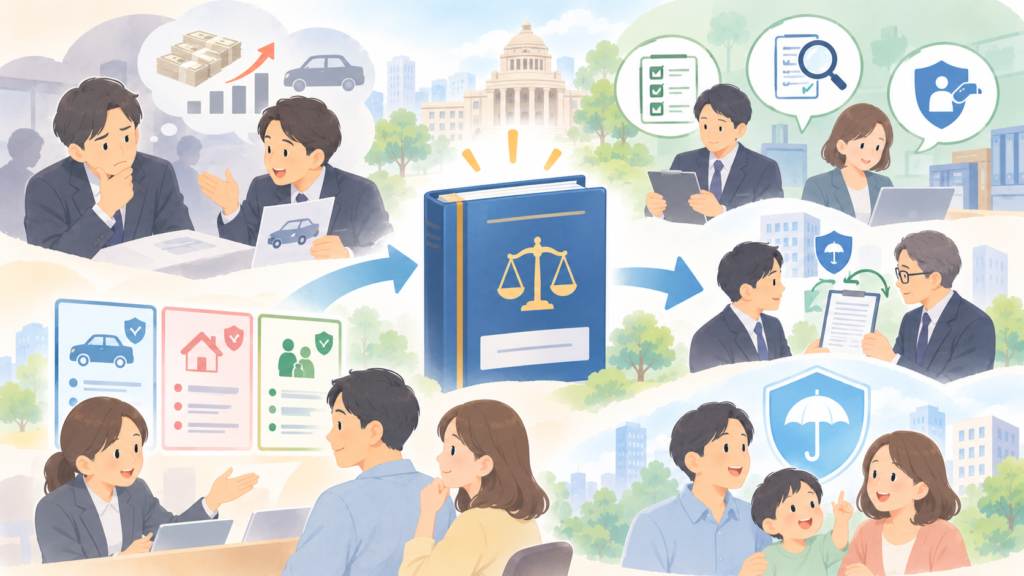
こうした問題を受け、2025年に保険業法の改正法が成立し、2026年6月1日に施行されました。
今回の改正では、特に規模の大きい乗合代理店などについて、法令を守るための体制や苦情処理、内部監査、社内通報などの仕組みを整えることがより強く求められるようになりました。
また、保険会社側についても、代理店に業務を委託する場合などに、適切な業務運営を確保するための体制整備が強化されています。
さらに、乗合代理店が複数の保険商品を扱う場合には、顧客に適切な比較・推奨を行えるよう、販売方法の見直しも進められています。
簡単にいえば、今回の法改正は、「保険会社や代理店が自分たちの都合で動くのではなく、顧客にとって適切な保険を提案できる仕組みを整える」ことを目指したものといえます。
ただし、すべての代理店に一律で同じ規制が追加されたわけではありません。
特に強化された体制整備義務には、対象となる代理店の規模などの条件があります。
業界団体も対策を進めている
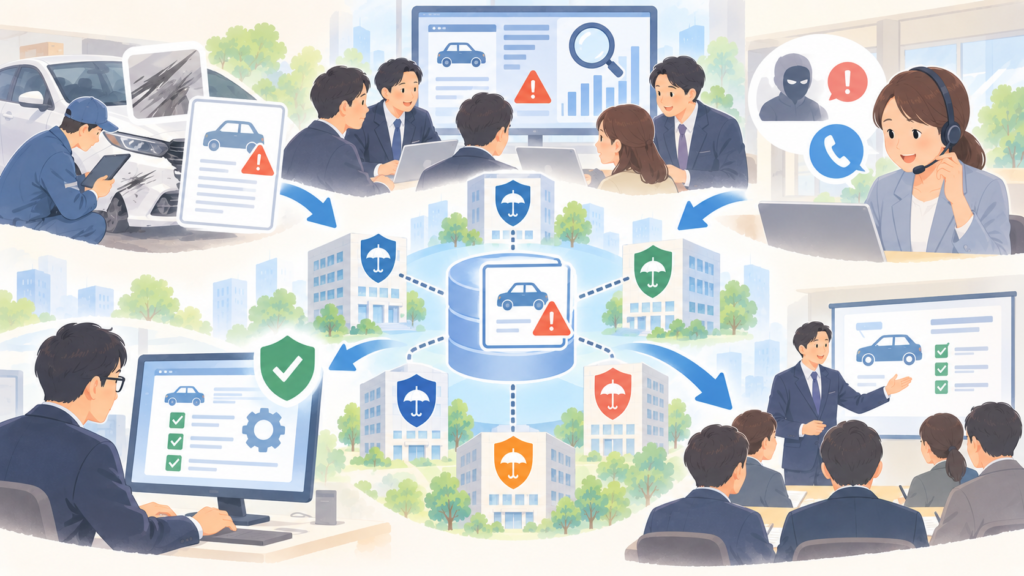
法改正だけでなく、損害保険業界でも再発防止に向けた取り組みが進められています。
その一つが、保険金の不正請求に関する情報を保険会社などの間で共有する仕組みです。
現在は、保険金の請求歴や不正請求、不正の疑いがある事案について、損害保険会社や一部の共済などが情報を共有し、公平な損害額の算定や適正な保険金支払いに役立てる仕組みが運用されています。
また、消費者から不正請求に関する情報を受け付ける窓口も設けられています。
さらに、事故車の査定や保険金の支払いに関わる担当者の研修、不正請求を防ぐためのシステムの改善なども進められています。
こうした取り組みは、一つの会社だけで不正を防ぐのではなく、業界全体で情報や知識を共有していくことを目的としています。
消費者への影響は?
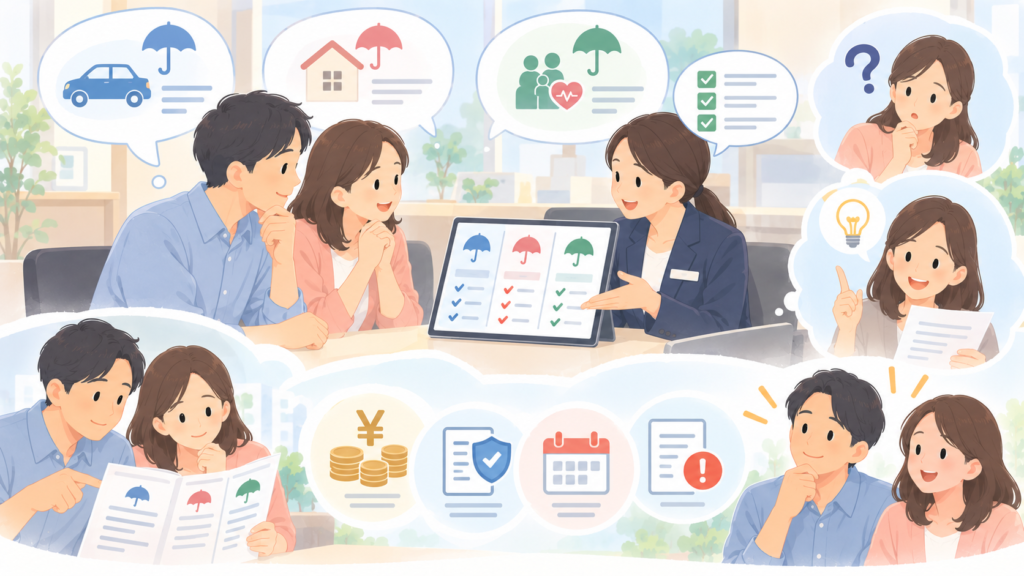
今回の法改正によって、保険を選ぶ側にも変化が出てくる可能性があります。
乗合代理店では、複数の商品を比較して提案する際に、「なぜこの商品を勧めるのか」という理由をより分かりやすく説明することが重要になります。
そのため、消費者にとっては、単に「この保険がおすすめです」と言われるだけでなく、自分の希望や条件に対して、なぜその商品が提案されたのかを確認しやすくなることが期待されます。
一方で、制度が変わったからといって、保険選びをすべて代理店に任せればよいというわけではありません。
保険料だけでなく、保障内容、免責事項、契約期間などを確認し、自分に必要な保障なのかを考えることも大切です。
今後の課題
今回の法改正によって、保険会社や代理店には、これまで以上に適切な業務運営が求められるようになりました。
一方で、新たな体制づくりや内部管理の強化は、代理店側の負担になる可能性もあります。
特に小規模な代理店では、担当者の確保や社内ルールの整備などが課題になることも考えられます。
また、法律やルールを整備するだけで、不正や不適切な営業が完全になくなるわけではありません。
重要なのは、制度を作った後に、それが実際の現場で機能しているかを継続的に確認することです。
金融庁も、今回の改正を踏まえて保険会社や代理店の業務運営を監督していくことになります。
保険金の不正請求問題から学べること
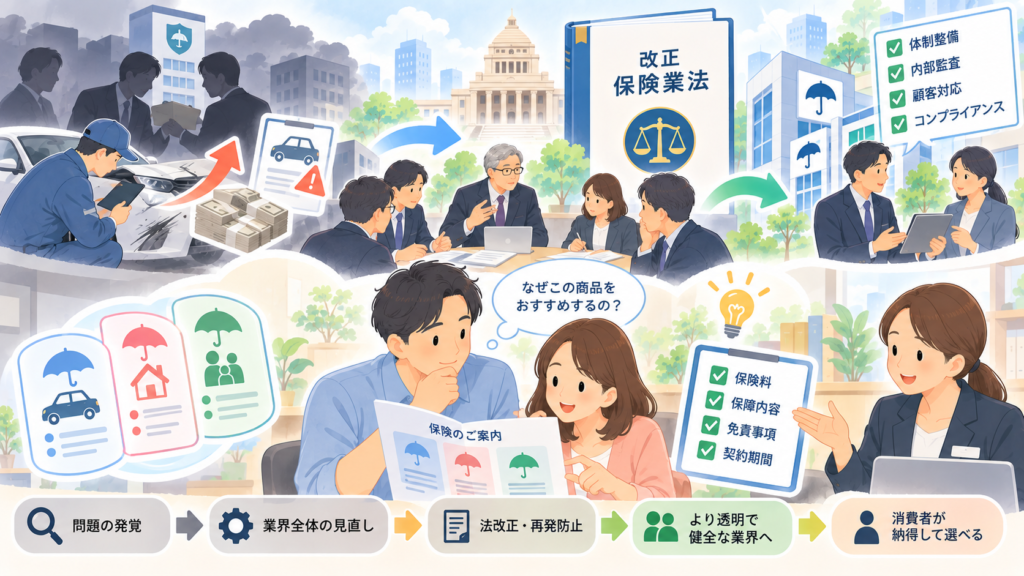
今回の一連の問題は、単に一部の企業や担当者による不祥事として片づけられるものではありませんでした。
保険金の不正請求をきっかけに、代理店と保険会社の関係、保険会社同士の競争、保険商品の販売方法など、業界全体の仕組みが見直されることになったからです。
その結果、2026年6月には改正保険業法が施行され、特定の大規模乗合代理店などに対する体制整備が強化されるなど、再発防止に向けた制度が動き始めています。
消費者にとっても、今回の問題は決して遠い話ではありません。
保険は、病気や事故など、万一のときに生活を支えるための大切な商品です。
だからこそ、「どの商品を勧められたか」だけではなく、「なぜその商品を勧められたのか」を知ることが大切です。
保険業界の改革が進む中で、消費者自身も保障内容や契約条件を確認し、納得したうえで保険を選ぶことが、より重要になっています。
まとめ
保険金の不正請求や保険料の調整行為をきっかけに、損害保険業界では、これまでの営業や業務のあり方そのものが見直されることになりました。
問題は一部の不正にとどまらず、保険会社と代理店の関係や、商品を勧める仕組み、保険会社同士の競争など、業界の構造的な課題へと広がっています。
その対応の一つとして、2026年6月には改正保険業法が施行され、対象となる大規模な乗合代理店などでは、苦情処理や内部管理などの体制整備がより重視されるようになりました。
ただし、制度を変えるだけで問題がすべて解決するわけではありません。
本当に大切なのは、ルールが現場で機能し、保険を必要とする人が安心して商品を選べる環境につながることです。
消費者側も、保険を勧められたときに「なぜこの商品なのか」「自分に本当に必要な保障なのか」を確認することで、より納得して契約を判断できます。
保険は、困ったときのためにお金を託す大切な仕組みです。だからこそ、売る側にも選ぶ側にも、分かりやすさと透明性が求められています。
今後、法改正や業界の取り組みがどのように現場へ定着していくのか、引き続き注目する必要があります。