障がい者転職を検討中の方必読!
絶対に読むべき必読記事
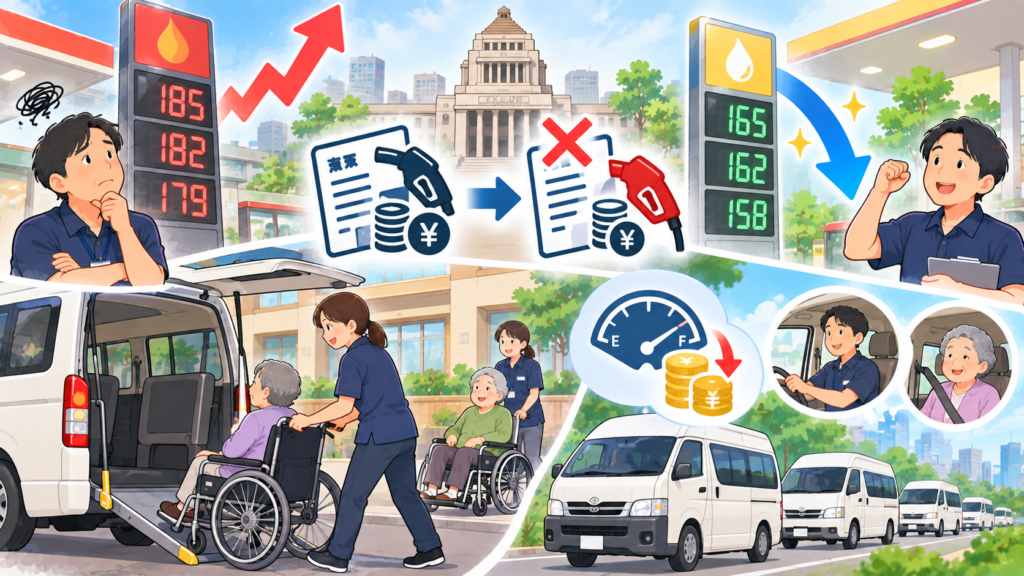
ガソリン価格の高騰が続く中、税制の仕組みそのものが大きな転換点を迎えました。
長年凍結されたままだったトリガー条項という制度は、暫定税率の廃止という形でその役割を事実上終えることになりました。
本記事ではトリガー条項の仕組み暫定税率廃止までの経緯廃止後に起きた変化送迎コストへの影響について詳しく解説していきます。
福祉施設や事業所の運営に関わる方の参考にしていただければ幸いです。
トリガー条項の仕組み
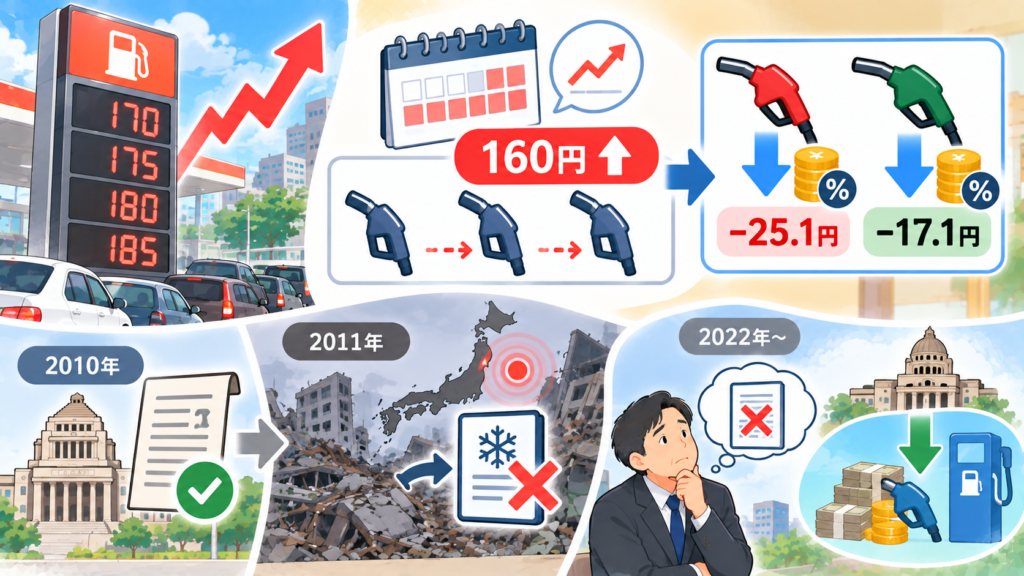
トリガー条項とは、ガソリン価格が一定期間高騰を続けた場合にガソリン税の一部を課税停止する制度です。
レギュラーガソリンの全国平均価格が3か月連続で1リットルあたり160円を超えた場合、ガソリン税のうち25.1円分が課税停止される仕組みになっています。
軽油に課税される軽油引取税についても同時に17.1円分の課税が停止されます。
この制度は2010年に創設されましたが、翌年に発生した東日本大震災の復興財源を確保するため凍結され、長年にわたり一度も発動されないまま今日に至っていました。
2022年以降のガソリン価格高騰局面でも、政府はトリガー条項の凍結解除ではなく補助金による価格抑制策を選び続けてきました。
暫定税率廃止までの経緯
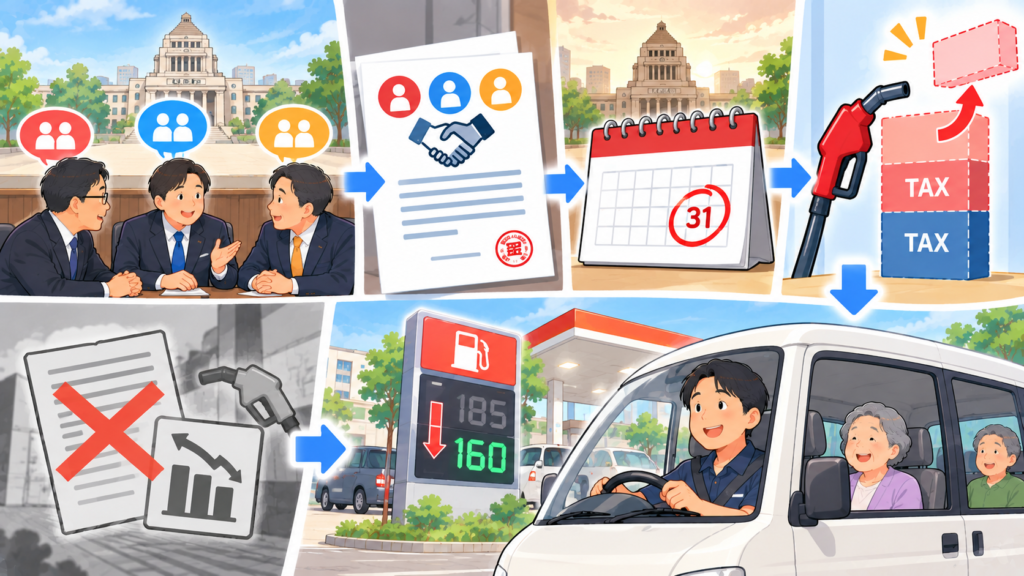
ガソリン税をめぐる議論は、トリガー条項の凍結解除という枠組みから、暫定税率そのものを廃止するという方向へと大きく転換していきました。
自民公明の与党両党と国民民主党による政策協議の中で暫定税率の廃止が合意され、その後の調整を経て実現に至っています。
そして2025年12月31日、ガソリンの暫定税率が正式に廃止されました。
これは日本の燃料課税制度において約51年ぶりの大転換とされる出来事です。
課税停止の対象となっていた上乗せ税率そのものがなくなったことで、トリガー条項は事実上その役割を終えることになりました。
廃止後に起きた変化
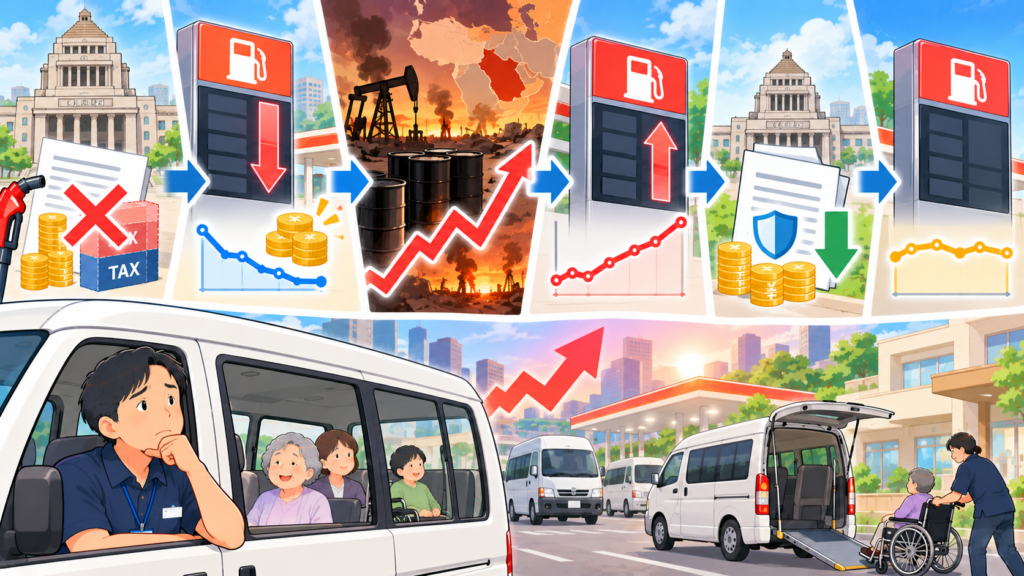
暫定税率の廃止により当初はガソリン価格の値下げ効果が期待されていました。
しかし2026年に入り中東情勢の急変に伴う原油価格の高騰が重なったことで、値下げ効果はほぼ相殺される状況になっています。
2026年3月時点でレギュラーガソリンの全国平均価格は上昇を続け、一部のスタンドでは大きく値上がりする事態も見られました。
こうした状況を受け政府は緊急の激変緩和措置を再開し、全国平均の小売価格を一定水準に抑える方針を打ち出しています。
暫定税率廃止から補助金終了原油高騰そして再び補助金開始という流れが繰り返される展開となりました。
送迎コストへの影響
福祉施設や事業所にとって、送迎業務にかかる燃料費は運営コストの中でも大きな割合を占める項目の一つです。
高齢者施設や障害福祉サービス事業所では利用者の送迎が日常的な業務として組み込まれており、ガソリン価格の変動は運営費に直接的な影響を及ぼします。
暫定税率の廃止による値下げ効果が原油高騰によって相殺されている現状では、送迎にかかる燃料費の負担が期待したほど軽減されない可能性があります。
一方で緊急の激変緩和措置による価格抑制が続けば、急激な価格上昇による負担増は一定程度緩和されると考えられます。
事業所としては燃料費の変動を見込んだ運営計画を立てる必要があり、送迎ルートの効率化や車両の使用状況の見直しなど、コスト面での工夫を重ねていくことも重要になります。
制度の変化を注視しながら、燃料費の動向に応じて柔軟に対応できる体制を整えておくことが、安定した送迎サービスの継続につながります。
今後の見通し
ガソリン税をめぐる制度は暫定税率の廃止という形で大きな節目を迎えましたが、国際情勢に左右される原油価格の変動が今後も価格に影響を与え続けると考えられます。
政府による激変緩和措置がどの程度継続されるかによって、送迎コストを含む燃料費の負担感は大きく変わってくるでしょう。
事業者としては制度変更のたびに情報を確認し、燃料費の見通しを踏まえた予算計画を立てておくことが大切です。
トリガー条項の発動減税と送迎コストを理解するためのポイント
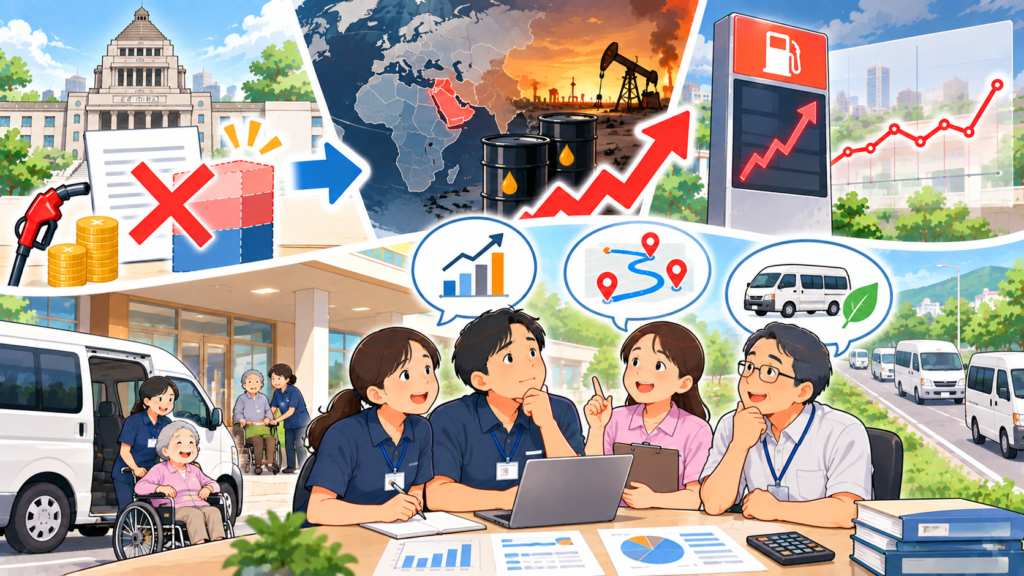
長年凍結されてきたトリガー条項は、暫定税率の廃止という形で実質的にその役割を終えました。
しかし原油価格の高騰により値下げ効果が相殺される状況が続いており、送迎業務を担う事業所にとって燃料費の負担は依然として不透明な状況です。
制度と市場動向の両方を注視しながら、無理のない運営体制を整えていきましょう。